
Ce spune legea
În regim de înregistrare, aparatul de marcat are „posibilitatea de corecție a erorilor numai înainte de emiterea bonului fiscal. Corectarea unei erori sau anularea unei vânzări se evidențiază pe bonul fiscal și se poate efectua numai cu condiția ca valoarea totală a acestuia să nu devină negativă” (HG nr. 479/2003, art. 33 lit. B c), forma consolidată, accesat la 02.11.2026).
Funcțiile interzise includ „corectarea sau anularea înregistrării unei operațiuni după emiterea bonului fiscal” (aceeași sursă — art. 34 lit. f)).
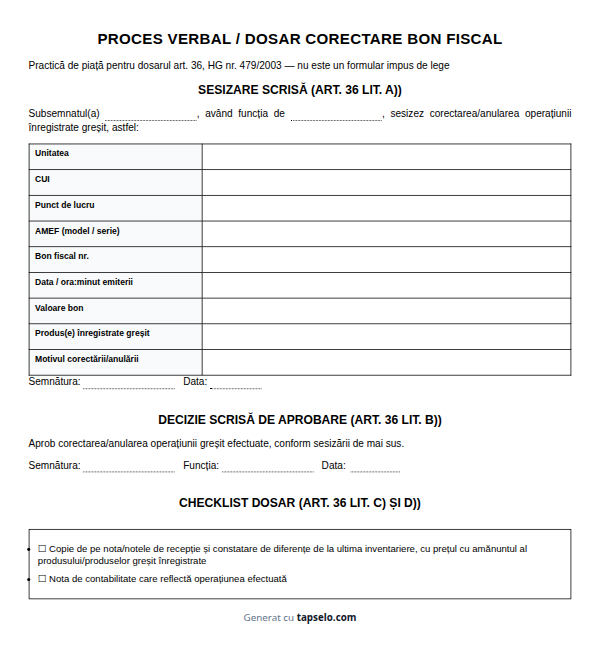
După emitere, „Pentru corectarea sau anularea înregistrării unei operațiuni după emiterea bonului fiscal utilizatorul întocmește un dosar care va cuprinde: a) sesizarea scrisă a persoanei care a efectuat greșit operațiunea, cu precizarea motivației de corectare sau de anulare a acesteia, precum și a numărului de ordine al bonului fiscal de corectat, a orei și minutului emiterii acestuia; b) decizia scrisă de aprobare a corectării operațiunii greșit efectuate, emisă de directorul financiar-contabil, contabilul-șef sau de altă persoană care răspunde de gestionarea patrimoniului unității; c) copie de pe nota sau notele de recepție și constatare de diferențe, întocmite de la ultima inventariere până la zi, prin care a fost stabilit prețul cu amănuntul al produsului sau produselor înregistrate greșit în aparatul de marcat electronic fiscal; d) nota de contabilitate care reflectă operațiunea efectuată.” (art. 36).
OUG nr. 28/1999 (republicată) este baza ordonanței; normele HG 479/2003 o detaliază (legislatie.just.ro — OUG 28/1999, forma consolidată, accesat la 02.11.2026). Nu am găsit un ordin ANAF separat care să impună denumirea „proces verbal de anulare”.
Ce conține dosarul
- Sesizare — cine a greșit, motivul, numărul bonului, ora și minutul (lit. a)); generatorul o produce din formular.
- Decizie scrisă — aprobarea de la directorul financiar-contabil, contabilul-șef sau persoana responsabilă de patrimoniu (lit. b)).
- Copii NIR — de la ultima inventariere, cu prețul cu amănuntul al produselor greșit înregistrate (lit. c)); bifați checklist-ul când le atașați.
- Notă contabilă — reflectă operațiunea (lit. d)); tot prin checklist.
Legea nu impune, în textul verificat, reemiterea obligatorie a unui bon corect, notificarea ANAF, un termen-limită, o amendă pentru dosar incomplet sau un model tipizat. Dacă emiteți un bon corect ulterior, completați câmpul opțional din generator — este practică, nu cerință legală.
Anulare vs retur
Returul de marfă este alt procedeu: art. 37 prevede dosar cu NIR 14-3-1A, dispoziție de plată-încasare 14-4-4 și factură — nu îl confundați cu corectarea bonului emis greșit. Pentru dispoziția 14-4-4 folosiți generatorul de dispoziție de plată. Funcția de „înregistrare retur de marfă” în AMEF rămâne interzisă (art. 34 lit. e)).
Greșeli frecvente
- Încercarea de anulare în casa de marcat după bon — interzisă (art. 34 lit. f)).
- Lipsa orei și minutului bonului în sesizare — cerute explicit la art. 36 lit. a).
- Amestecarea cu dosarul de retur (art. 37) sau lipsa notei contabile / NIR-ului din checklist.
- Presupunerea că „proces verbal” este titlul legal — este formulare de piață; important este conținutul dosarului.
- Promisiunea că ANAF primește automat dosarul — legea descrie documentele interne, nu o depunere centralizată.
Surse
- HG nr. 479/2003 — Normele metodologice de aplicare a OUG 28/1999 (forma consolidată; ultima modificare vizibilă pe portal 24-04-2023 prin HG 355/2023 — atinge art. 33–34, nu art. 36–37): art. 33 lit. B c), art. 34 lit. f), art. 36, art. 37. Accesat la 02.11.2026.
- OUG nr. 28/1999 privind obligația de a utiliza aparate de marcat electronice fiscale (republicată, consolidată). Accesat la 02.11.2026.
Nu este consultanță fiscală. Verificați textele actualizate și procedura internă cu contabilul.
Confidențialitate
PDF-ul și fișierul Word se construiesc în browser; serverul Tapselo nu primește conținutul câmpurilor. Opțional, salvăm în
localStorage doar firma și CUI-ul. Analytics PostHog (proxy t.tapselo.com) primește evenimentul
tool_used cu acțiunea (PDF, Word, print sau model gol), fără date din formular.